Großbritannien schafft ein eigenes staatliches Studienfinanzierungssystem nach islamischen Religionsvorschriften. Scharia-Experten sollen es absegnen, Hunderttausende Pfund Steuergeld sind bereits geflossen. Reform UK warnt vor islamischen Parallelstrukturen.
In Großbritannien sollen sich künftig nicht die religiösen Vorstellungen der Studenten nach dem staatlichen Kreditsystem richten, sondern der Staat schafft ein zusätzliches Finanzierungsmodell nach islamischen Regeln. Weil die Scharia Zinsen verbietet, lässt London eigens ein alternatives Studienkreditprogramm entwickeln – mit einem gesonderten Fonds und der Zertifizierung durch islamische Finanzgelehrte. Für die Entwicklung flossen laut dem Telegraph bereits mehr als 365.000 Pfund Steuergeld. Das finanzielle Ausfallrisiko trägt weiterhin die öffentliche Hand.
Mehrere britische Universitäten, darunter Bristol, Leeds, Newcastle und das University College London, werben bereits für das geplante Angebot. Auch die De Montfort University und City St George’s informieren darüber. Einen verbindlichen Starttermin gibt es noch nicht. Am politischen Willen mangelt es offenbar nicht: Die Labour-Regierung treibt das unter den Konservativen begonnene Projekt weiter voran.
Wo Scharia draufsteht, muss Scharia drin sein
Das Prinzip hinter den sogenannten „Alternative Student Finance“-Krediten nennt sich Takaful. Da das islamische Finanzrecht Zinsen verbietet, werden diese durch einkommensabhängige Beiträge ersetzt. Die Absolventen sollen genauso viel und zu denselben Zeitpunkten bezahlen wie bei gewöhnlichen Studienkrediten. Nur heißt die Rückzahlung dann eben anders und wandert in einen eigenen Fonds, aus dem wiederum weitere Teilnehmer des Sonderprogramms finanziert werden. Viel bürokratischer Aufwand für eine Konstruktion, die finanziell ausdrücklich keinen Unterschied machen soll.
Damit das Ganze auch religiös korrekt abläuft, braucht es selbstverständlich noch eine Scharia-Zertifizierung. Ein eigens eingesetztes „Islamic Finance Supervisory Board“ soll überprüfen, ob das staatliche Finanzierungsprodukt den islamischen Vorschriften entspricht. Der Islamic Finance Council UK organisiert das Verfahren. London macht damit islamische Finanzregeln zu einer zusätzlichen Anforderung bei der Gestaltung eines öffentlichen Studienfinanzierungsangebots. Dass sich ein westlicher Staat ausgerechnet von religiösen Fachleuten bescheinigen lassen will, ob sein Finanzierungsmodell den Vorschriften der Scharia entspricht, liefert den Kritikern reichlich Munition.
Die Regierung betont, dass das Sondermodell grundsätzlich allen anspruchsberechtigten Studenten offensteht und dieselben finanziellen Bedingungen bietet wie gewöhnliche Studienkredite. Doch damit ist die eigentliche Kritik nicht beantwortet: Warum braucht ein staatliches Hochschulsystem überhaupt einen zusätzlichen, religiös zertifizierten Finanzierungskreislauf?
Reform UK spricht von antibritischem Zweiklassensystem
Suella Braverman, frühere Innenministerin und inzwischen Bildungssprecherin von Reform UK, findet dafür deutliche Worte. Sie bezeichnet das Vorhaben als „antibritisch“ und wirft Labour vor, ein zweigeteiltes Bildungssystem zu schaffen. Die Politikerin warnt davor, dass solche Sonderregelungen gesellschaftliche Parallelstrukturen fördern, die mit der britischen Lebensweise unvereinbar seien.
Besonders sauer stößt Braverman auf, dass der Staat auch noch für mögliche Zahlungsausfälle geradestehen soll. Denn während die Rückzahlungen aus dem islamkonformen Programm ausschließlich innerhalb des eigenen Fonds weiterverwendet werden, bleibt die finanzielle Absicherung eine Angelegenheit des Steuerzahlers. Der Staat übernimmt damit nicht nur die organisatorische Umsetzung islamischer Finanzvorschriften, sondern auch das damit verbundene Kreditrisiko – wie bei gewöhnlichen Studienkrediten. Bei regulären Krediten trägt das Ausfallsrisiko die Bank.
Die Konservativen haben den Weg bereitet
Wer nun glaubt, dieser Scharia-Sonderweg sei allein eine Idee der linken Labour-Regierung, irrt. Bereits 2013 wurden die ersten Pläne unter einer konservativ geführten Regierung vorgestellt. 2017 schuf die Regierung von Theresa May die gesetzlichen Voraussetzungen. Das Projekt überdauerte mehrere Regierungswechsel und wird nun unter Labour weiterverfolgt. Ausgerechnet bei der Anpassung staatlicher Finanzierung an islamische Religionsvorschriften herrscht zwischen den beiden traditionellen britischen Regierungsparteien also eine interessante Einigkeit.
Dass London an diesem Kurs festhält, bestätigte Labour-Staatssekretärin Baroness Smith of Malvern am 7. Oktober 2026 im Parlament. Das islamkonforme Finanzierungsmodell soll nach der allgemeinen Studienfinanzierungsreform eingeführt werden. Auch die vorgeschriebene Zertifizierung durch islamische Finanzexperten bekräftigte sie ausdrücklich. Die anhaltende Islamisierung Großbritanniens findet damit auch durch eine offene staatliche Unterstützung statt.
Von europäischen Nazis bis zu japanischen Kriegsverbrechern, von lateinamerikanischen Todesschwadronen bis zu salafistischen Dschihadisten – die Namen der Akteure und Feinde konnten sich ändern, doch das atlantische Drehbuch dahinter blieb stets voll und ganz gleich.
Ryan Perkins über den Kapitalismus ohne Maske – Teil 1 [Neo-Faschismus]
Ein bedauerliches Versehen?
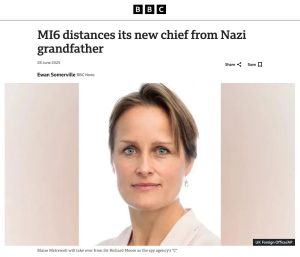
Blaise Metreweli übernahm 2025 von Sir Richard Moore den Chefposten für MI6 | Quelle: Ryan Perkins Substack / BBC UK Foreign Office/AP
Im Juni 2025, als die britische Regierung die Ernennung von Blaise Metreweli zur ersten weiblichen Leiterin ihres Geheimdienstes (MI6) bekanntgab, sorgte eine Entdeckung in einem deutschen Archiv für Erregung in diplomatischen Kreisen. Der Großvater der neuen Geheimdienstchefin, Konstantin Dobrowolski, war nicht nur Soldat, sondern ein engagierter Nazi-Kollaborateur in der von der Wehrmacht [vormals] besetzten Ukraine.
[Anmerkung der Redaktion:Die UdSSR hatte im 2. Weltkrieg auf Metrewelis Großvater väterlicherseits, den sogenannten „Schlächter von Tschernihiw“, ein Kopfgeld von 50.000 Rubel – nach heutigem Wert ca. USD 250.000 – ausgesetzt.]
Archivunterlagen, von denen einige noch bis 1969 von sowjetischen Behörden gesucht worden waren, bezeichnen Metrewelis Großvater als „Schlächter“ oder „Agent 30“. Seine eigenen Briefe an nationalsozialistische Vorgesetzte zeichnete er mit „Heil Hitler“, prahlte mit seiner persönlichen Beteiligung bei der „Ausrottung von Juden“ und war an Plünderungen von Opfern sowie in Verhöhnung sexueller Gewalt gegen weibliche Gefangene verwickelt. Blaise Metreweli war nie auf ihren Großvater getroffen, sodass das britische Außenministerium besagte Verbindung herunterzuspielen versuchte, indem es erklärte, dass Metrewelis Vorfahren „Züge von Konflikten und Spaltungen, genau wie viele Menschen osteuropäischer Herkunft“ auswiesen.
Dies wog schwerer als ein persönliches Familiengeheimnis – es entsprach einer tiefgreifenden, institutionellen Ironie: Die neu ernannte Leiterin eines der mächtigsten Geheimdienste des Westens ist Nachfahrin eines Mannes, der genau jener Ideologie diente, der die Alliierten Vernichtung geschworen hatten. Ihre Karriere erreichte einen Gipfel westlicher staatlicher Macht, doch die Geschichte ihrer Familie bleibt in jenen faschistischen Kreisen verwurzelt, zu deren Niederlage besagte [atlantische] Macht mobilisiert worden war. Dieser Widerspruch produziert keine Anomalie, sondern …
… ein Muster – ein solches, das noch bevor sich der Staub des Zweiten Weltkriegs gelegt hatte, aufgetreten war!
Der Fall der Familie von Blaise Metreweli zeigt, wie das Vermächtnis solcher Entscheide sowie die Schatten recycelter Faschisten in das Gefüge des modernen [atlantischen] Sicherheitsstaates eingewoben worden war.
Dieser Skandal aus dem Jahr 2025 wurzelt in Entscheidungen der unmittelbaren Nachkriegszeit und nahm seinen Anfang mit der Behandlung von Persönlichkeiten wie beispielsweise die von SS-General Karl Wolff. Das Folgende beschreibt die Geschichte, wie und warum derartige Entscheide getroffen worden sind.
Die Würfel sind gefallen: Ein Pakt mit dem Teufel
An einem kalten Märzmorgen im Jahr 1945, als das Dritte Reich am Zusammenbrechen war, schlüpfte SS-General Karl Wolff, ein Mann, der mit den Mechanismen des Völkermords bestens vertraut war, über die Schweizer Grenze. Sein Ziel war eine ruhig gelegene Villa oberhalb des Luganer Sees. Als ehemaliger Mitverantwortlicher mit Beihilfe zu Deportationen [wie z.B. vom Warschauer Ghetto] in das Vernichtungslager Treblinka war Wolff für den Tod von Hunderttausenden verantwortlich. Wolff entsprach genau jener Art von Architekten des Terrors, welche die Welt auf der Anklagebank in Nürnberg, verurteilt zum Tod durch den Strang wegen Verbrechen gegen die Menschlichkeit, erwartet hatte.
Stattdessen verhandelte Wolff mit Allen Dulles, Amerikas oberstem Geheimdienstchef für Europa. Der Deal, den sie aushandelten, war äußerst pragmatisch angelegt: Im Gegenzug für die Annahme der Kapitulation aller deutschen Truppen in Norditalien [Anmerkung der Redaktion:Unternehmen Sunrise] würde Wolffs Vergangenheit stillschweigend übergangen werden: Er würde frei ausgehen. Dulles, der schon bald vom Zivilisten zum ersten Direktor der Central Intelligence Agency [CIA] – [und nicht wie bis dahin üblich durch Generäle] – aufsteigen sollte, hatte einen erschreckenden Präzedenzfall geschaffen. Für das aufstrebende amerikanische Imperium war …
… der existenzielle Feind nicht mehr der Faschismus – zu diesem war inzwischen der Sozialismus aufgestiegen!
So kam es, dass Faschisten [bzw. für die BRD vormalige Nationalsozialisten], die nicht unter den Trümmern Berlins begraben lagen, kurz davorstanden, in Washingtons neues, globales Projekt integriert zu werden.
Dies stellte keinen isolierten Akt an Realpolitik dar, sondern entsprach einem grundlegenden Muster:
Die USA haben den Faschismus nicht vernichtet, sondern selektiv aus der Asche des Zweiten Weltkrieges gerettet!
Genau jene Kräfte, gegen die sich die Welt verbündet hatte, um sie militärisch zu besiegen, wurden in die entstehende Architektur des Kalten Krieges des Westens systematisch integriert. Dies ist die Geschichte dieses großen Recycling-Projekts – eines Projekts, das den Faschismus nicht als fremden Eindringling in die westliche Ordnung entlarvt, sondern …
… als deren dunklen Zwilling sieht – als Notfalloption, vor dessen Einsatz sich Kapitalismus noch niemals gescheut hatte!
Von europäischen Nazis bis zu japanischen Kriegsverbrechern – von südamerikanischen Todesschwadronen bis zu salafistischen Dschihadisten – die Namen der Täter und Feinde mögen sich zwar geändert haben, doch das [atlantische] Drehbuch dazu blieb stets das gleiche:
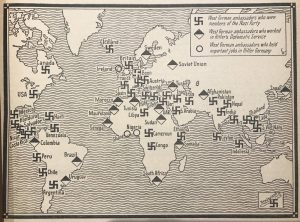
Karte aus ostdeutschem Schulbuch zu ex-Nazi-Funktionären, auf die man nach 1945 weiter zurückgriff | Quelle: Ryan Perkins Substack
Faschismus: Ein Kapitalismus ohne Maske
Um zu verstehen, wie das amerikanische Imperium in die Lage versetzt wird, die rückständigsten reaktionären Elemente mit solch einer moralischen Leichtigkeit einzubinden, ist es entscheidend, das Wesen des Faschismus mit seiner Beziehung zum Kapitalismus [intellektuell voll und ganz] erfasst zu haben:
Die Mainstream-Geschichtsschreibung behandelt den Faschismus vielfach als eine Anomalie – als einen psychotischen Bruch gegenüber dem Fortschritt liberaler Demokratie, der aus nationaler Demütigung und demagogischer Raserei hervorgegangen wäre. Eine solch tröstende Erzählung hinterlässt ein tiefgreifendes Missverständnis: Denn Faschismus stellt kein fremdes Eindringen in den Kapitalismus dar – sondern der Faschismus entspricht dem Kapitalismus selbst, lediglich entblößt von dessen demokratischer Fassade, um mit offener Gewalt mobilisiert zu werden, sowie das System bzw. deren Herrschaft sich existenzieller Gefahren gegenüber wähnt.
Im Kern stellt Kapitalismus ein System der Klassenherrschaft dar. In normalen Zeiten dient liberale Demokratie als seine wirkungsvollste politische Verpackung: Wahlen, Parlamente und Verfassungen vermitteln die Illusion zu einer Volkssouveränität, wovon hingegen fundamentale Realitäten wirtschaftlicher Macht wie Bankeliten, Unternehmensmonopole und imperialistische Allianzen ausgeklammert bleiben.
Doch wenn sich Krisen verschärfen – wenn Arbeiterbewegungen aufkommen, wenn kolonisierte Völker Befreiung fordern, wenn der wirtschaftliche Zusammenbruch droht – lässt dieses die herrschende Klasse zu schärferen Mitteln greifen: Der Faschismus wird dann als Notlösung des Kapitalismus herangezogen – als Weg, um Eigentum samt Imperium durch Terror, Nationalismus und Krieg verteidigen zu lassen.
Im Europa der Zwischenkriegszeit entstanden der italienische und der deutsche Faschismus keineswegs aus dem Nichts. Sie wurden von Industriellen und Großgrundbesitzern finanziert, die vor einer sozialistischen Revolution in Angst versetzt worden waren. Mussolinis „Schwarzhemden“ und Hitlers „Braunhemden“ waren als Stoßtruppen gegen Gewerkschaften, Kommunisten und streikende Arbeiter rekrutiert worden. Die Unternehmenseliten waren zum Schluss gekommen, dass es besser wäre, eine Diktatur zu riskieren, als Privateigentum und imperiale Märkte verloren zu haben:
Faschismus entspricht im Wesentlichen dem militanten Flügel des Kapitalismus!
Faschismus wird benötigt um Demokratie zu zerschlagen und kapitalistische Macht zu erhalten. Imperialismus verschaffte dieser Dynamik die globale Bühne. Expansionistische Kriege entspringen nicht nur ideologischen, sondern auch wirtschaftlichen Gründen:
Bei Hitlers Streben nach „Lebensraum“ im Osten ging es neben der Eroberung von Ressourcen auch um die Versklavung von Arbeitskräften für die deutsche Industrie.
Japans Imperium über China und Südostasien, das über Reden vom „rassischen Schicksal“ gerechtfertigt wurde, diente Industriemonopolen, die nach Öl, Kautschuk und Metallen gierten. Die beispiellose Brutalität …
… des Faschismus entsprach dem ungezügelten Hunger des Kapitalismus, verhüllt in der Sprache über Nation und Rasse!
Nach dem Zweiten Weltkrieg behaupteten die Westmächte, dieses Ungeheuer ein für alle Mal begraben zu haben. Die Tribunale von Nürnberg und Tokio wurden als moralische Abrechnung in Szene gesetzt. Doch schon während die Prozesse liefen, hatte parallel dazu schon eine andere Entwicklung eingesetzt:
Faschistische Kräfte wurden stillschweigend wieder ausgegraben und in die Ordnung des Kalten Krieges übergeführt!
Nazis wurden in den US-Geheimdienst aufgenommen!
Japanische Kriegsverbrecher wurden verschont, um Amerikas asiatisches Bündnissystem aufbauen zu helfen!
Reaktionäre Milizen und Emigrantennetzwerke wurden als Waffen gegen den Sozialismus in ganz Europa und darüber hinaus umfunktioniert [und in Stellung gebracht]!
Wenn immer liberale Demokratie nicht ausreichen sollte, um das Imperium schützen zu können, werden einmal mehr Faschisten als Stoßtruppen rekrutiert [und in Marsch gesetzt].
Fortsetzung mit Teil 2 folgt
Übersetzung: UNSER-MITTELEUROPA
***
Der Artikel von Ryan Perkins im englischen Original, „The Unburied Corpses: How American Empire Recycles Fascism”: HIER
Zum Autor: Ryan Perkins ist Senior Analyst und als Editor für den Global Economic Indicator tätig. Er lebt in Peking. Seine Analysen wurden in internationalen Medien wie dem „The Atlantic Magazine“ veröffentlicht und sowohl von Unternehmen wie auch Thinktanks in Anspruch genommen. Mit seinen Analysen an der Schnittstelle von politischer Ökonomie, Geopolitik und Technologie klassischer Denker, vermag Ryan Perkins den gesammelten neoliberalen Nonsens ad absurdum zu führen. Sein Substack-Blog erreichte Platz 49 in der Kategorie „Weltnachrichten und Politik“.
UNSER MITTELEUROPA erscheint ohne lästige und automatisierte Werbung innerhalb der Artikel, die teilweise das Lesen erschwert. Falls Sie das zu schätzen wissen, sind wir für eine Unterstützung unseres Projektes dankbar.
Im Teil 1 legte Ryan Perkins dar, dass bezüglich der Straße von Hormus weder eine Total-Absperrung noch eine völlige Normalisierung zu erwarten sei. Im Teil 2 geht Perkins auf das globale strategische Kalkül ein, welches sich hinter dem Angriffskrieg gegen den Iran gekonnt versteckt.
Ryan Perkins: Eine US-Strategie wirtschaftlicher Eindämmung Chinas ohne direkte Konfrontation – Teil 2 (HK – Hormus Krise)
Warum die chinesische Fertigungsindustrie strukturell stärker gefährdet ist
Die CoV-Daten weisen zwar auf ein Muster hin, erklären aber nicht ausreichend, warum insbesondere chinesische Hersteller wirtschaftlich anfällig sind. Die Antwort dazu lässt sich in der Struktur des chinesischen Fertigungssektors finden. Vier Faktoren unterscheiden chinesische Produzenten von ihren Konkurrenten in Vietnam, Bangladesch, Mexiko und anderswo:
Kapitalintensität: Die chinesische Fertigungsindustrie ist deutlich kapitalintensiver als jene in Niedriglohnländern. In China entfällt ein größerer Anteil der Kostenstruktur auf Maschinen, Anlagen, Automatisierung und die dafür benötigte Energie. Wenn Preise für Rohstoffe steigen, findet sich ein kapitalintensiver Produzent einem größeren absoluten Kostenanstieg pro Produktionseinheit gegenüber als ein arbeitsintensiver Produzent, selbst wenn der prozentuale Anstieg für beide gleich hoch ausfiele. So tragen chinesische Unternehmen aufgrund höher aufgewendeten Kapitals Abschreibungs- und Unterhaltskosten, die sich im Fall steigender Rohstoffpreise nicht verringerten. Unternehmen mit weitgehend automatisierten Produktionslinien können jenen Kostenschock nicht mehr durch ein Weniger an Automatisierung kompensieren. Ein auf Arbeitskräfte angewiesener Wettbewerber hingegen, könnte jedoch die Einstellung neuer Mitarbeiter verringern, Schichten reduzieren bzw. Löhne senken. Die Flexibilität wirkte sich genau umgekehrt aus, als man ursprünglich vermeint hätte.
Energieintensität: Die chinesische Fertigungsindustrie verbraucht weitaus mehr Energie pro Produktionseinheit als deren Wettbewerber. Sie steht zudem im Zentrum eines dichten inländischen Lieferkettennetzwerks, in dem Zwischenprodukte zwischen den Fabriken zirkulieren und auf jeder Stufe Energie- und petrochemische Vorkosten abrufen. Sowie Energie- und Rohstoffpreise in die Höhe schnellen, summieren sich diese Kosten an jedem Glied der Produktions-Kette. Ein vietnamesischer oder bangladeschischer Hersteller derselben Branche hingegen montiert vielfach importierte Komponenten unter relativ geringem lokalem Vorverarbeitungsaufwand. Der Energieschock wird dort auf weniger Stufen treffen und fällt auch entsprechend geringer aus.
Währungsrisiko: Die meisten weltweit gehandelten Vorleistungen sind in Dollar denominiert. Der gelenkter chinesischer Yuan tendiert zur Aufwertung, während die Währungen von Vietnam, Bangladesch und Mexiko sich schwächer und flexibler präsentieren. Ein Wettbewerber, der in einer an Wert verlierenden Währung bezahlte, würde einen größeren Preisnachlass auf in Dollar denominierten Vorleistungen im Gegensatz zum chinesischen Hersteller effektiv erhalten. Die schwache Währung des Wettbewerbers wirkt wie ein Stoßdämpfer – nicht jedoch die stärkere Währung des chinesischen Herstellers, nachdem seine inländische Kostenbasis zeitgleich mitangestiegen ist.
Margenstruktur: Chinesische Exporteure des Privatsektors kalkulieren bekanntlich mit geringen Margen im vielfach niedrigen einstelligen Bereich. Ein Wettbewerber in Vietnam oder Bangladesch mag von einem ähnlichen Margenprozentsatz ausgehen, doch der absolute Kostenanstieg im Verhältnis zu seiner Kapitalbasis fällt geringer aus. Noch wichtiger erscheint, dass solche Wettbewerber in der Regel auf einer niedrigeren Stufe der Wertschöpfungskette angesiedelt sind, gegenüber denen sich Käufer eher bereit zeigten, Preiserhöhungen zu akzeptieren, da alternative Lieferanten zu ähnlichen Konditionen anbieten. Doch chinesische Hersteller konkurrieren vielfach mit anderen chinesischen Herstellern bzw. auch etablierten Markenherstellern, was ihre Möglichkeiten weiter einschränkt, um Kostensteigerungen weitergeben zu können.
Der sich verstärkende Effekt: Diese vier Faktoren wirken nicht unabhängig voneinander, doch verstärken sich gegenseitig:
Kapitalintensität zieht höhere Fixkosten nach sich.
Energieintensität schlägt sich in höheren variablen Kosten nieder.
Währungsaufwertung heißt, dass keine Preisvorteile durch Abwertungen entstehen.
Margen schränken Möglichkeiten ein, um Kosten aufzufangen.
Tiefe Integration in die Lieferkette heißt, dass der Schock mit jeder Stufe steigt.
Im Ergebnis trifft ein bestimmter Anstieg globaler Vorleistungspreise [z.B. für Energie-Rohstoffe] die chinesische Fertigungsindustrie härter als Wettbewerber derselben Branche anderenorts.
Dies entspricht einer strukturellen Anfälligkeit, was auch schon die CoV-Daten zeigten. Es ist jene Anfälligkeit, welche die EZB in ihrer Analyse modelliert hat. Chinesische Hersteller federn Schocks zugunsten der Gesamtwirtschaft ab. Sie können, nachdem ein solcher Schock eingetreten wäre, aufgrund knapper Margen nur dank staatlicher Unterstützung überleben. Sie sind anhaltenden Preissteigerungen bei Vorleistungen stärker ausgesetzt, als es bei diversifizierteren, weniger kapital- und energieintensiven Volkswirtschaften der Fall ist.
Warum die Resultate der EZB-Analyse von Bedeutung sind
Die Daten zur Wertschöpfung zeigen, wie chinesische Hersteller auf den CoV-Schock reagierten. Die EZB-Analyse macht deutlich, was geschieht, wenn ein ähnlicher Schock in größerem Umfang, über einen längeren Zeitraum und unter der zusätzlichen Komplikation physischer Engpässe bei schwer ersetzbaren Vorleistungen [wie z.B. bei Rohstoffen für Energie] eintreten würde.
Der Unterschied [zwischen der CoV-Krise und der Hormus Krise] würde sich auf die Dauer der Krise beziehen. Während der Pandemie waren die Versorgungsstörungen auch real, aber nur vorübergehend. Die Regierung konnte konsequenterweise davon ausgehen, dass sich die Lage innerhalb weniger Quartale wieder normalisieren würde. Die Konjunkturmaßnahmen dienten als Überbrückung bis zur Erholung. Das „Petro-Yuan-Falle“-Szenario geht jedoch von einer strukturellen Unterbrechung aus, welche sich einer dauerhaften Verschlechterung der Energieinfrastruktur am Golf …
… unter fortwährendem Rückgang des globalen Angebots gegenüber sähe!
Unter solchen Bedingungen gäbe es keine Normalisierung, die man lediglich zu überbrücken hätte. [Staatliche] Konjunkturmaßnahmen würden in einer solchen Situation auf unbestimmte Zeit und Dauer erforderlich sein, während jedoch die Ressourcen des Staates, um solche [„Dauer“-Subventionen] darstellen zu können, das nicht mehr hergeben würden.
Die Feststellung der EZB, dass die Inflation bis 2028 anhalten würde, selbst nachdem der anfängliche Konjunkturschock teilweise schon wieder abgeklungen wäre, gewinnt an dieser Stelle große Bedeutung. Die Erkenntnis der EZB bestätigt, dass der Mechanismus nicht selbstkorrigierend wirkte. Die Schäden an Lieferketten zögen langfristige Auswirkungen nach sich. Der Druck auf chinesische Hersteller würde nicht nachlassen, nachdem der anfängliche Schock vorüber wäre. Stattdessen würde dieser sich mit der Zeit verstärken. Die [Yuan-Petro] Falle, wie ich sie beschrieben habe, zielt exakt darauf ab, diese Schwachstelle dann genau auszunützen:
Der Energie-Schockwäre der erste Schlag!
Der Nahrungsmittel-Schock wäre der zweite Schlag!
Der spekulative Angriff auf den Offshore-Yuan-Wechselkurs der dritte!
Jeder dieser Schläge würden den vorherigen verstärken und die Möglichkeiten des Staates einschränken, um mit der nachfolgenden Situation fertig zu werden!
Die strategische Logik
Um einen reduzierten Energieflussund strukturell höhere Energiepreise [über Lieferengpässe durch die Straße von Hormus] zu erreichen, müsste Washington die Straße von Hormus nicht selbst physisch kontrollieren. Militärischer Druck auf den Iran würde vorhersehbar zu iranischen Vergeltungsmaßnahmen gegen die Schifffahrt und die Energieinfrastruktur führen:
Der Iran schränkte darüber physisch die Energieflüsse ein, von denen Amerikas Konkurrenten überproportional abhängig sind!
Die Auslöse-Struktur bliebe asymmetrisch: Der Iran drückte den Abzug, doch Asien hätte die Folgen zu tragen!
Dies deutet keineswegs darauf hin, dass das Vorgehen des Irans von Washington orchestriert wäre – ganz im Gegenteil. Es gibt jedoch substanzielle Belege dafür, dass die teilweise Sperrung der Meerenge von Hormus das zu erwartende Risiko einer militärischen Konfrontation [1] und ein kalkuliertes Risiko darstellt. Der EZB-Bericht liefert den unwiderlegbaren Beweis dafür, dass zumindest eine der am Konflikt beteiligten Parteien – die EU – die Ansicht vertritt, wonach das sich abzeichnende Gleichgewicht die Vereinigten Staaten deutlich begünstige. Darüber hinaus wird offensichtlich, dass die von der EZB beschriebene Position sich weitgehend mit der strategischen Ausrichtung, welche zuvor in hochrangigen US-Strategiepapieren schon zum Ausdruck kam, deckt.
Scott Bessent bestätigt den [strategischen] Rahmen
Scott Bessent im Interview: „Die Meerenge [von Hormus] wird nie wieder so wie früher sein…“ | Quelle: YouTube [2]An dieser Stelle gewinnen jüngste Äußerungen von U.S.-Finanzminister, Scott Bessent, Bedeutung. In einem Interview [durch Mark Curtis] im August 2026 sagte Bessent [2], die Straße von Hormus werde innerhalb von zwei Jahren „irrelevant“ sein, da mehr als 50 bis 70 Prozent der Energietransporte, die derzeit durch diese Meerenge gingen, auf unterirdische Pipelines umgeleitet werden würden. Die Straße von Hormuz, so sagte er, werde „niemals wieder so wie früher sein!“
Bessents Formulierung ist als strategisches Signal zu interpretieren: Eine Meerenge, die niemals wieder zur Normalität zurückkehren werde, würde zu einer Meerenge, die dauerhaft umkämpft bliebe: Eine permanente Quelle der Unsicherheit für jede Wirtschaft, die von ihr abhängig wäre. Sie bliebe ein Hebel der Macht, um beeinflussen zu können, wie viel Energietransporte durch Hormus durchgehen sollen.
Wäre das Ziel die Wiederherstellung des Status quo aus der Vorkriegszeit, würde von Wiedereröffnung, Sicherung und Normalisierung die Rede gewesen sein. Bessents Sprache hingegen dreht sich um Dauerhaftigkeit, Umstrukturierung und Irrelevanz:
Das entspricht der Sprache zu einem strategischen Umfeld, das bewusst umgestaltet worden ist!
… oder zumindest zu einem Umfeld, dessen Umgestaltung eher begrüßt als bekämpft würde!
Eine Neuauflage des Plaza-Abkommens
Seit Beginn des US-Kriegs am Persischen Golf kam in westlichen Wirtschaftsdebatten eine weitere Idee hoch: Eine Neuauflage nach dem Beispiel des Plaza-Abkommens, doch diesmal China zugedacht.
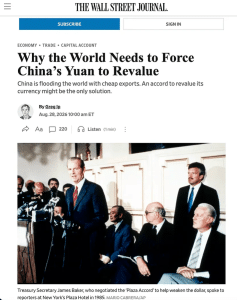
Im Juni forderte Bundeskanzler Friedrich Merz [3] ein neues, koordiniertes Währungsabkommen nach dem Vorbild des Plaza-Abkommens von 1985, um eine Aufwertung des chinesischen Renminbi erzwingen und Handelsungleichgewichte darüber beseitigen zu können. Dies war mehr als ein Ausrutscher – es war vielmehr eine strategische Positionierung. Auf Merz’ Erklärung hin folgte rasch ein noch expliziterer Aufruf im Wall Street Journal [4], nach dem argumentiert wurde, dass die großen Volkswirtschaften der Welt ein modernes Plaza-Abkommen anstreben sollten, um den Renminbi nach oben zu treiben. Die Zeitung sprach sich ausdrücklich für eine Politik des koordinierten Drucks aus, die möglicherweise auch Zölle einschließen könnte, um Peking zu zwingen, einer Währungsaufwertung zuzustimmen.
Im Plaza Hotel, NY 1985 als die japanische Wirtschaft in die Knie gezwungen wurde | Quelle: WSJ v. 28.08.2026 [4]Die historische Parallele liegt auf der Hand. Das ursprüngliche Plaza-Abkommen erzwang eine dramatische Anpassung der internationalen wirtschaftlichen Position Japans – damals der wichtigste asiatische wirtschaftliche Konkurrent der Vereinigten Staaten. China ist sich dieses Vorgangs voll und ganz bewusst:
Doch das China des Jahres 2026 entspricht nicht einem Japan des Jahres 1985!
China verfügt über eine weitaus größere strategische Autonomie, Atomwaffen, ein mächtiges Militär, eine enorme industrielle Tiefe und erheblichen Einfluss auf westliche Lieferketten. Deshalb kann wirtschaftlicher Druck auf China besser indirekt nur am Rande des chinesischen Systems, ausgeübt werden, durch:
Währungskriege!
Zölle!
technologische Eindämmung!
Beschränkungen der Lieferketten und Energie!
Die sich abzeichnende Architektur
Ob Washington die Straße von Hormus öffnen kann oder nicht, wäre die falsche Frage. Vielmehr hätte diese zu lauten:
Welches strategische Umfeld hat der Krieg tatsächlich geschaffen?
Die Antwort lautet: Die Vereinigten Staaten befinden sich inzwischen in einer außergewöhnlichen Position. Ihr Hauptkonkurrent China sieht sich strukturell höheren Energiepreisen und Energiesicherheits-Problemen gegenüber. Die Energiewirtschaft am Golf bleibt funktionsfähig genug, um eine Katastrophe abzuwenden, doch ist stark genug beeinträchtigt, um die Kosten in die Höhe treiben zu lassen. Dazu üben die Vereinigten Staaten einen weitaus größeren Einfluss als China darauf aus, wie viele Energietransporte durch Hormus abgehen können.
Das beweist nicht, dass Washington den Iran-Krieg begonnen habe, um China einzudämmen. Es stellt keine eindeutige Beweislage dar. Aber es scheint eine schlüssige zugrunde liegende Logik aufzudecken:
Gebündelt ähneln sich diese Maßnahmen wie Technologiekontrollen, Zölle, einem Abkommen im Stil des Plaza-Abkommens, mit einer dauerhaft umkämpften Straße von Hormus und strukturell höheren Energiepreisen …
… in Bezug auf eine Strategie wirtschaftlicher Eindämmung [Chinas] ohne direkte Konfrontation!
Die richtige Frage
Aus dieser Perspektive betrachtet, erfordert der Iran-Krieg eine andere strategische Interpretation:
Das Ziel war nie, die Meerenge wieder vollständig öffnen zu lassen!
Das Ziel besteht vielmehr darin, eine geopolitische Situation zu schaffen, die dazu genutzt werden kann, um …
den wirtschaftlichen Druck auf Amerikas wichtigsten wirtschaftlichen Rivalen China verstärken oder verringern zu lassen!
die BRICS-Staaten spalten und den Globalen Süden wieder zurück in die Dollar-Zone sperren zu lassen!
Bessents Äußerungen passen perfekt in einen solchen Rahmen. Eine Meerenge, die „nie wieder so sein wird wie früher“, entspringt keinem politischen Versagen. Das Resultat entspricht vielmehr dem angestrebten Ziel und macht die Meerenge zu:
einer dauerhaften Quelle der Unsicherheit!
einem dauerhaften Hebel [der Energieversorgung]!
einer dauerhaften Einschränkung der Energiesicherheit der Konkurrenten Amerikas!
Falls der Iran die Liefermengen drosseln würde, würde China überproportional darunter leiden. Würden die Liefermengen allzu stark eingeschränkt, könnte Washington den Schiffsverkehr schützen bzw. auf strategische Vorräte zurückgreifen lassen. Begänne sich das System wieder vollständig zu normalisieren, könnte erneuter Druck auf den Iran ausgeübt werden, um Unsicherheiten erneut aufbauen zu lassen. Das Ergebnis entspricht keiner Kontrolle durch die USA im absoluten Sinne – vielmehr gleicht es etwas Subtilerem:
Der U.S.-Fähigkeit zur Beeinflussung marginaler Verfügbarkeit von Energie von der Chinas Industriesystem abhängig ist!
Eine vollständig gesperrte Straße von Hormus würde der Weltwirtschaft und damit auch Amerika zu sehr schaden. Eine vollständig offene Straße von Hormus würde jedoch besagte Hebelwirkung obsolet werden lassen. Die strategisch vorteilhafteste Position läge hingegen dazwischen, gleich einer „Goldilocks-Zone“.
[Anmerkung der Redaktion: Als Goldilocks-Zone (auch habitable Zone oder Goldlöckchen-Zone) bezeichnet man die nicht zu heiße und nicht zu kalte Zone um einen Stern, sodass auf der Oberfläche eines solchen Planeten flüssiges Wasser existieren könnte.]
[Eine Straße von Hormus] gerade offen genug, um die Weltwirtschaft am Laufen zu halten – gerade eingeschränkt genug, um …
die Kosten chinesischer Macht für diese höher schrauben zu lassen!
finanziellen Druck auf Brasilien und Indien ausüben zu lassen!
den Globalen Süden zu zwingen, die souveränitätsuntergrabenden Auflagen für angebotene Finanzhilfen durch Weltbank, IWF und ADB akzeptieren zu lassen.
[Eine Straße von Hormus] gerade kontrollierbar genug, sodass sich das Ausmass des Drucks ändern ließe, ohne dass die Vereinigten Staaten jemals direkt gegen China zu kämpfen hätten.
In diesem Zusammenhang lässt sich der Krieg gegen den Iran besser als ein Bestandteil des viel größeren Kampfes um das künftige Machtgleichgewicht verstehen – nicht nur in Bezug auf Asien, sondern auf den gesamten eurasischen Kontinent sowie gesamten Globalen Süden.
Die Frage lautet also nicht: „Wann wird sich die Lage in der Meerenge wieder normalisieren?“ Sondern sie lautet hingegen:
Was bedeutet es, falls das gar nicht vorgesehen wäre?
Teil 1 des Artikels von Ryan Perkins „Zur Hormus-Krise wird stets die falsche Frage gestellt wird!“ erschien: HIER
Der Artikel von Ryan Perkins im englischen Original, „The Strait isn’t supposed to open” erschien am 9.10.2026: HIER
Zum Autor: Ryan Perkins ist Senior Analyst und als Editor für den Global Economic Indicator tätig. Er lebt in Peking. Seine Analysen wurden in internationalen Medien wie dem „The Atlantic Magazine“ veröffentlicht und sowohl von Unternehmen wie auch Thinktanks in Anspruch genommen. Mit seinen Analysen an der Schnittstelle von politischer Ökonomie, Geopolitik und Technologie klassischer Denker, vermag Ryan Perkins den gesammelten neoliberalen Nonsens ad absurdum zu führen. Sein Substack-Blog erreichte Platz 49 in der Kategorie „Weltnachrichten und Politik“.
UNSER MITTELEUROPA erscheint ohne lästige und automatisierte Werbung innerhalb der Artikel, die teilweise das Lesen erschwert. Falls Sie das zu schätzen wissen, sind wir für eine Unterstützung unseres Projektes dankbar.
Dieser Artikel ist Teil der fortlaufenden Serie von Ryan Perkins zur „Petro-Yuan-Falle“ mit seiner Antwort auf Zuseher-Nachfragen zu seinem Interview [1] durch Pascal Lottaz auf „Neutrality Studies“: Ryan Perkins wurde gebeten, auf die im Interview erwähnte Studie der EZB sowie auch auf Schwachstellen der chinesischen Industrie noch näher einzugehen.
Ryan Perkins: „Die Straße von Hormus soll nicht wieder [komplett] geöffnet werden!“ – Teil 1 (HK – Hormus-Krise)
Dies ist der erste von zwei Teilen zum Krieg gegen den Iran im Besonderen sowie den globalen Krieg gegen die sich abzeichnende multipolare Welt-Ordnung im Allgemeinen.
Die falsche Frage
Seit Monaten wird zu Fragen zur Straße von Hormus eine stark polarisierende Debatte geführt. Die Fragen lauten:
„Wird die Straße wieder geöffnet oder bleibt sie geschlossen? Normalisieren sich die Energiemärkte oder ist man nur einen Raketenangriff von einer [weltweiten] wirtschaftlichen Katastrophe entfernt?“
Wenn wir uns jedoch vom Melodrama des 24-Stunden-Nachrichtenzyklus zu täglichen [Preis-]Schwankungen von Brent, WTI sowie dem Tankerverkehr [durch die Straße von Hormus] abwenden und dem Gesamtbild zuwenden, rückt eine unbequemere Realität in den Fokus:
Weder eine Normalisierung noch eine komplette Absperrung werden das wahrscheinliche Ergebnis sein!
[Anmerkung der Redaktion: Brent spiegelt den internationalen Preis-Index für etwa zwei Drittel des weltweiten Rohöls ab, während der WTI die wichtigsten Referenzpreise für den US-Markt liefert.]
Tatsächlich ist das derzeit bestehende eingeschränkte, instabile, aber gerade noch funktionierende Energiesystem selbst das strategisch signifikante und letztlich beabsichtigte Ergebnis dieses Krieges. Ein Endergebnis, das letztendlich für die Vereinigten Staaten ungewöhnlich günstig ausfällt.
Zwar scheinen keine dokumentarischen Beweise vorzuliegen, wonach Washington in den Krieg gezogen wäre, um dauerhafte Engpässe für Transporte durch die Meerenge von Hormus zu erwirken. Doch drei wichtige Fakten treten immer offensichtlicher in Erscheinung:
Erstens ging die strategische Analyse der USA vor Kriegsbeginn davon aus, dass ein Konflikt mit dem Iran zumindest zu einer teilweisen Einschränkung der freien Schifffahrt durch die Straße von Hormus führen würde.
Zweitens gestalten sich wirtschaftliche Folgen solcher Einschränkungen außerordentlich asymmetrisch zugunsten der Vereinigten Staaten von Amerika.
Drittens hat sich die US-Strategie gegenüber China – gemäß der vorliegenden, veröffentlichten Studien zur US-Sicherheitspolitik – weg vom Grundsatz einer überwältigenden militärischen Überlegenheit hin zur Abschreckung, Zurückweisung und zum wirtschaftlichen Druck verlagert.
Das entspricht der Nationalen Verteidigungsstrategie(NDS) 2026 des Pentagons wie auch militär-strategischen Abhandlungen mit beispielsweise dem Papier, „The Strategy of Denial “ [„Die Strategie der Zurückweisung“], von Elbridge Colby [US-Untersekretär für Verteidigungspolitik]. In beiden Analysen wird die Abkehr weg von direkter militärischer Konfrontation hin zur [nur] Zurückweisung regionaler Hegemonie herausgestrichen.
Die Erkenntnis der EZB
Anfang dieses Monats hatte ich im Rahmen eines längeren Updates zur „Petro-Yuan-Falle“ beiläufig auf den Blog der EZB, „Szenario-Analysen der Europäischen Zentralbank(EZB)“ [2], verwiesen, welcher wahrlich größere Aufmerksamkeit verdient:
Das am 2. Juli von drei EZB-Ökonomen veröffentlichte Papier modelliert die makroökonomischen Folgen einer anhaltenden Unterbrechung der Energieexporte aus der Golfregion. Besagte Szenarien sind bedeutend, was eine genauere Betrachtung verdient: Nicht, weil jene Erkenntnisse überraschend ausfallen, sondern weil sie in der Sprache der Zentralbank einen Mechanismus quantifizieren, den ich schon seit Monaten beschrieben habe. Der EZB-Bericht unterscheidet zwischen zwei Ebenen von Unterbrechungen [der Transporte durch die Straße von Hormus]:
Die erste Ebene geht auf den direkten Energieschock ein, den ein vollständiger und dauerhafter Exportstopp von Öl, Gas und raffinierten Produkten aus der Golfregion nach sich ziehen würde.
Die zweite Ebene geht auf den erweiterten Liefer-Schock ein, nachdem sich Liefer-Unterbrechungen noch zusätzlich auf schwer ersetzbare Güter wie Düngemittel, Petro-Chemikalien und Helium auswirken würden.
Die Ergebnisse der Modellierung der EZB-Analyse sind bemerkenswert. Das Szenario der Unterbrechung von Energieträgern alleine würde asiatische Volkswirtschaften mit den größten Produktionsausfällen treffen. Die Einbußen könnten kosten:
11% der Produktion Südkoreas!
8% der Produktion Indiens!
7% der Produktion Japans!
5% der Produktionen von Volkswirtschaften der ASEAN Staaten!
3% der Produktionen des Euroraums!
Die Vereinigten Staaten von Amerika dagegen wären davon kaum betroffen!
Eine noch bedeutendere Erkenntnis folgt aus der weiterführenden Analyse: China, so das Fazit des Berichts, wäre stärker betroffen als sowohl der Euroraum wie auch die Vereinigten Staaten – doch nicht weil Chinas direkter Energiebedarf am höchsten sei, sondern aufgrund der Exponiertheit Chinas in Bezug auf energieintensive Lieferketten seines verarbeitenden Gewerbes.
Im Szenario der EZB mit anhaltenden Energieversorgungsengpässen würde das chinesische BIP-Wachstum im Jahr 2026 voraussichtlich um 0,8 Prozentpunkte und im Jahr 2027 um 1,1 Prozentpunkte niedriger ausfallen als unter normalen Umständen. Die Inflation würde mit 2,3 Prozentpunkten ihren Höchststand gegen über der Referenzlinie ausweisen.
Zusätzlich modellierte die EZB ein zweites, umfassenderes Szenario, in dem sich die Versorgungsstörungen über den Energiesektor hinaus auf schwer ersetzbare Güter wie insbesondere Düngemittel, Petro-Chemikalien und Helium auswirken würden. In diesem erweiterten Szenario wären die Einbußen noch größer zu bemessen:
Das chinesische BIP-Wachstum fiele um 0,9 Prozentpunkte unter die Referenzlinie, und die Inflation würde im Jahr 2027 einen um 2,6 Prozentpunkte erhöhten Maximalstand erreichen. Weiter würde ins Gewicht fallen, dass die [negativen] Auswirkungen sich nicht stabilisieren würden, nachdem der ursprüngliche Auslösungsschock wieder vorüber wäre:
Die Inflation verbliebe bis ins Jahr 2028 hinein auf solch hohem Niveau!
Der Mechanismus besteht, wie die EZB erklärt, darin, dass die wirtschaftlichen Auswirkungen nicht enden würden, nachdem die Preise gestiegen wären. Denn die physischen Engpässe würden sich entlang den Lieferketten ausbreiten. Energieintensive Branchen – Petrochemie, Aluminium, Düngemittel, Halbleiter – wären als erste betroffen. Von dort aus würden die Störungen auf das verarbeitende Gewerbe überspringen!
Was Daten des COVID-Präzedenzfalls zur Wertschöpfung zeigen
Diese Erkenntnis deckt sich weitgehend mit einer Analyse, die ich Anfang des Jahres veröffentlichte und auf Daten des „China Industrial Value-Added Reports“ der Global Economic Indicators [3] basiert. Diese Analyse untersuchte, wie chinesische Hersteller auf Störungen der Lieferketten während der COVID-Pandemie reagierten.
Die Daten zeigen ein klares Muster: Als die Importkosten während der Pandemie in die Höhe schossen, blieben die chinesischen Exportpreise relativ stabil. Die Hersteller gaben diese Kosten nämlich nicht an ihre Abnehmer im Ausland weiter. Stattdessen absorbierten sie diese auf ihrer Seite. Die Inflation des Erzeugerpreis-Index stieg sprunghaft an, während die Inflation des Verbraucherpreis-Index gedämpft blieb. Die Differenz zwischen beiden wurde zu einem Maß für den Druck, den der Industriesektor seinerseits auffing.
Warum geschah dies? Weil Chinas private Exportunternehmen – das sind Hunderttausende kleine und mittlere Unternehmen, welche die weltweit exportierten Waren herstellen – wie bekannt mit sehr geringen Margen arbeiten. Sie konkurrieren in erster Linie über den Preis, nicht über Marken oder Technologien. Im Fall, dass die Grundkosten stiegen, könnten solche Hersteller ihre Preise nicht einfach erhöhen, ohne Aufträge an Konkurrenten wie aus Vietnam, Bangladesch oder Mexiko zu verlieren. Daher geben chinesische Hersteller erhöhte Kosten nicht weiter, was ihre eigenen Margen schmälern, Ersparnisse aufbrauchen, Investitionen zurückstellen und sie Kredite aufnehmen lässt, um eine solche Entwicklung überstehen zu können.
Die Zentralregierung Chinas erkannte diese Dynamik und reagierte rasch mit einem der größten und am besten koordinierten Programme zur Unterstützung der Industrie in der modernen Geschichte durch:
günstige Kredite über staatliche Banken!
Steuerstundungen!
Rabatte bei Versorgungsleistungen!
direkte Finanztransfers!
Die Staatsbilanz wurde zum Stoßdämpfer letzter Instanz.
Die industrielle Wertschöpfung hielt stand – nicht aufgrund der inhärenten Stärke des Sektors, sondern weil der Staat Ressourcen in dessen Stützung pumpte. Das System hielt nur dank staatlicher Subventionen stand, welche die Kosten jener Unterstützungen enorm ausfallen ließen.
Die Lehren aus COVID waren, dass Chinas industrielle Basis angesichts anhaltender Preissteigerungen von Rohstoffen eine grundsätzliche Anfälligkeit zeigt. Viele der Unternehmen überlebten einzig und allein, weil der Staat über die finanziellen Mittel und den politischen Willen verfügte, um diesen Schock für die Unternehmen abzufedern.
Der Artikel von Ryan Perkins im englischen Original, „The Strait isn’t supposed to open” erschien am 9.10.2026: HIER
Zum Autor: Ryan Perkins ist Senior Analyst und als Editor für den Global Economic Indicator tätig. Er lebt in Peking. Seine Analysen wurden in internationalen Medien wie dem „The Atlantic Magazine“ veröffentlicht und sowohl von Unternehmen wie auch Thinktanks in Anspruch genommen. Mit seinen Analysen an der Schnittstelle von politischer Ökonomie, Geopolitik und Technologie klassischer Denker, vermag Ryan Perkins den gesammelten neoliberalen Nonsens ad absurdum zu führen. Sein Substack-Blog erreichte Platz 49 in der Kategorie „Weltnachrichten und Politik“.
UNSER MITTELEUROPA erscheint ohne lästige und automatisierte Werbung innerhalb der Artikel, die teilweise das Lesen erschwert. Falls Sie das zu schätzen wissen, sind wir für eine Unterstützung unseres Projektes dankbar.